
ന്യൂസ് ഡെസ്ക്, മലയാളം യുകെ
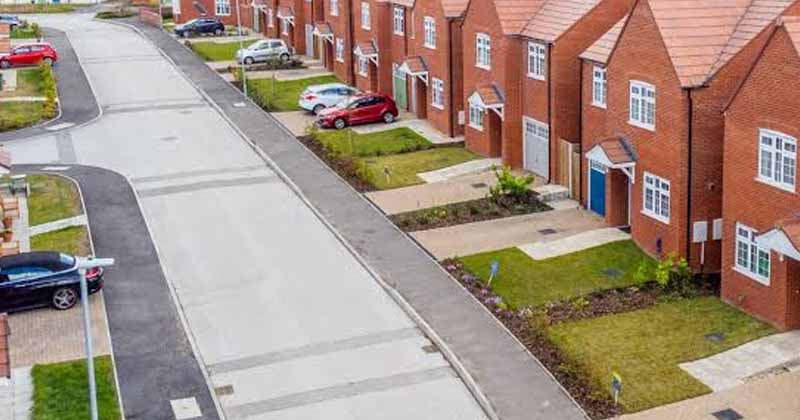
യുകെയിൽ ആദ്യമായി വീട് വാങ്ങാൻ ആഗ്രഹിക്കുന്നവർക്ക് ആശ്വാസം നൽകുന്ന പുതിയ പദ്ധതിയാണ് യോർ ഫസ്റ്റ് ഹോം പദ്ധതി . 4.7 ബില്യൺ പൗണ്ട് ചെലവിൽ അഞ്ച് വർഷത്തേക്ക് നടപ്പാക്കുന്ന ഈ പദ്ധതിയിലൂടെ ഏകദേശം 70,000 കുടുംബങ്ങൾക്ക് സ്വന്തം വീട് എന്ന സ്വപ്നം യാഥാർഥ്യമാക്കാൻ കഴിയുമെന്നാണ് സർക്കാരിന്റെ പ്രതീക്ഷ. ഇംഗ്ലണ്ടിൽ പുതിയ വീടുകൾ വാങ്ങുന്നവർക്ക് വീടിന്റെ വിലയുടെ 20 ശതമാനം വരെ സർക്കാർ ഇക്വിറ്റി ലോൺ നൽകും. ആദ്യ അഞ്ച് വർഷം ഈ വായ്പയ്ക്ക് പലിശ നൽകേണ്ടതില്ല. വാങ്ങുന്നവർ കണ്ടെത്തേണ്ട ഏറ്റവും കുറഞ്ഞ മുൻകൂർ തുക വെറും 2.5 ശതമാനമാണ്. ഉദാഹരണത്തിന്, മൂന്ന് ലക്ഷം പൗണ്ട് വിലയുള്ള വീട് വാങ്ങാൻ 7,500 പൗണ്ട് മാത്രം മുൻകൂറായി നൽകിയാൽ മതിയാകും. സർക്കാർ 60,000 പൗണ്ട് വായ്പ നൽകുമ്പോൾ ബാക്കി 2,32,500 പൗണ്ട് മോർട്ട്ഗേജ് വഴി കണ്ടെത്താം. ഇതുവഴി വലിയൊരു മുൻകൂർ തുക കണ്ടെത്താനുള്ള ബുദ്ധിമുട്ട് കുറയുകയും സാധാരണ 95 ശതമാനം മോർട്ട്ഗേജ് വായ്പയെക്കാൾ കുറഞ്ഞ മാസത്തവണയിൽ വീട് സ്വന്തമാക്കാൻ കഴിയുകയും ചെയ്യും.
പദ്ധതിയുടെ പ്രയോജനം ലഭിക്കുന്നതിന് കുടുംബത്തിന്റെ വാർഷിക വരുമാനം ലണ്ടന് പുറത്താണെങ്കിൽ 1,10,000 പൗണ്ടിലും ലണ്ടനിലാണെങ്കിൽ 1,40,000 പൗണ്ടിലും കവിയാൻ പാടില്ല. കൂടാതെ, ഓരോ പ്രദേശത്തും വീടിന്റെ വിലയ്ക്ക് പരിധി നിശ്ചയിച്ചിട്ടുണ്ട്. ഇന്നർ ലണ്ടനിൽ 6,50,000 പൗണ്ടും ഔട്ടർ ലണ്ടനിൽ 5,00,000 പൗണ്ടുമാണ് പരമാവധി വില. റീഡിങ്ങിൽ 3,75,000 പൗണ്ട്, മാഞ്ചസ്റ്ററിൽ 3,55,000 പൗണ്ട്, നോർത്ത് ഡെവോണിൽ 3,20,000 പൗണ്ട്, മിഡിൽസ്ബറോയിൽ 2,20,000 പൗണ്ട് എന്നിങ്ങനെയാണ് ചില പ്രദേശങ്ങളിലെ പരിധികൾ. സർക്കാർ അംഗീകരിച്ച നിർമാണ കമ്പനികളിൽ നിന്ന് പുതിയ വീടുകൾ വാങ്ങുന്ന ആദ്യമായി വീട് സ്വന്തമാക്കുന്നവർക്കു മാത്രമാണ് സഹായം ലഭിക്കുക. ആറാം വർഷം മുതൽ വായ്പയ്ക്ക് 1.5 ശതമാനവും ഏഴാം വർഷം മുതൽ മൂന്ന് ശതമാനവും പലിശ നൽകണം. ഈ വായ്പ വീടിന്റെ വിപണിമൂല്യവുമായി ബന്ധപ്പെട്ടതാണ്. അതിനാൽ വീടിന്റെ വില ഉയർന്നാൽ തിരിച്ചടയ്ക്കേണ്ട തുകയും ഉയരും. ഉദാഹരണത്തിന്, മൂന്ന് ലക്ഷം പൗണ്ടിന്റെ വീടിന്റെ വില 3,20,000 പൗണ്ടായാൽ 60,000 പൗണ്ടിന്റെ വായ്പ തിരിച്ചടവ് 64,000 പൗണ്ടായി മാറും. വീടിന്റെ വില കുറഞ്ഞാൽ തിരിച്ചടവ് തുകയും കുറയും. വീട് വിൽക്കുമ്പോഴോ അതിനു മുമ്പോ വായ്പ ഭാഗികമായോ പൂർണമായോ തിരിച്ചടയ്ക്കാം.
പഴയ ഹെൽപ് ടു ബൈ (Help to Buy) പദ്ധതിയുടെ പുതുക്കിയ രൂപമായാണ് യോർ ഫസ്റ്റ് ഹോം വിലയിരുത്തപ്പെടുന്നത്. പഴയ പദ്ധതിയിൽ കുറഞ്ഞത് അഞ്ച് ശതമാനം മുൻകൂർ തുക ആവശ്യമായിരുന്നെങ്കിൽ പുതിയ പദ്ധതിയിൽ അത് 2.5 ശതമാനമായി കുറച്ചിട്ടുണ്ട്. എന്നാൽ പുതിയ പദ്ധതിയിൽ വരുമാനപരിധിയും വീടിന്റെ വിലപരിധിയും ഏർപ്പെടുത്തിയിട്ടുണ്ട്. ആദ്യ അഞ്ച് വർഷത്തെ പലിശരഹിത ആനുകൂല്യം അവസാനിക്കുന്നതോടെ സാമ്പത്തിക ബാധ്യത വർധിക്കാനും വീടിന്റെ വില ഉയരുന്നതിനനുസരിച്ച് തിരിച്ചടയ്ക്കേണ്ട വായ്പ കൂടാനും സാധ്യതയുണ്ട്. അതിനാൽ ദീർഘകാല സാമ്പത്തിക ബാധ്യതകൾ മനസ്സിലാക്കിയ ശേഷമേ തീരുമാനമെടുക്കാവൂ. പദ്ധതിക്കായി സർക്കാർ അഞ്ച് വർഷത്തിനിടെ 4.7 ബില്യൺ പൗണ്ട് നീക്കിവെച്ചിട്ടുണ്ട്. 2026 ഡിസംബർ അവസാനത്തോടെ മുൻകൂർ രജിസ്ട്രേഷൻ ആരംഭിക്കുമെന്നും 2027 ഫെബ്രുവരിയിൽ അപേക്ഷകൾ സ്വീകരിക്കുമെന്നും ആദ്യ വായ്പകൾ ഏപ്രിൽ മുതൽ ലഭ്യമാക്കുമെന്നുമാണ് പ്രഖ്യാപനം. നിലവിൽ ഇംഗ്ലണ്ടിൽ മാത്രമാണ് പദ്ധതി ബാധകമാകുന്നത്. വീടുകളുടെ വില വർധിക്കുകയും വലിയ മുൻകൂർ തുക കണ്ടെത്താൻ കഴിയാതെ നിരവധി യുവകുടുംബങ്ങൾ വാടകവീടുകളിൽ തുടരുകയും ചെയ്യുന്ന സാഹചര്യത്തിൽ, സ്വന്തം വീട് എന്ന സ്വപ്നത്തിലേക്ക് അവരെ അടുപ്പിക്കുന്ന ഒരു പ്രധാന നീക്കമായാണ് ഈ പദ്ധതിയെ കാണുന്നത്.

Leave a Reply